
Rekordní úspory, přilepšení drobné
Daniela Strnadová , Jakub Vincenc
11. 11. 2026
Statistiky Ekonomika HDP, národní účty Penzijní nároky
Objem prostředků ve třetím pilíři sice roste rekordním tempem, z pohledu jednotlivce však zatím představuje pouze omezený doplněk ke státnímu důchodu.
Český důchodový systém je založen na kombinaci státního průběžného financování a dobrovolného soukromého spoření.
První pilíř: průběžné financování
Základní pilíř českého důchodového systému tvoří důchodové pojištění financované průběžným způsobem (pay-as-you-go), ve kterém ekonomicky aktivní obyvatelé skrze odvody financují důchody současných penzistů. Účast v tomto pilíři je povinná pro zaměstnance i osoby samostatně výdělečně činné, což ještě umocňuje princip solidarity.
Z hlediska konstrukce se první pilíř řadí do skupiny systémů s definovanou dávkou (Defined Benefit), kde se výše starobního důchodu odvíjí od aktuálně platných zákonných vzorců a parametrů, nikoliv přímo od výše příspěvků do systému.
Třetí pilíř: dobrovolné soukromé spoření
Třetí pilíř umožňuje vytvářet vlastní finanční rezervu na stáří za podpory státu. Prostředky účastníků jsou soustředěny v penzijních fondech spravovaných penzijními společnostmi, které je investují s cílem dlouhodobého zhodnocení.
Na rozdíl od prvního pilíře jde o systém s definovaným příspěvkem (Defined Contribution), kde výsledná výše penze závisí na objemu vložených prostředků a dosaženém výnosu. Ve třetím pilíři dnes existují dva typy smluv.
Penzijní připojištění (tzv. staré penzijko) zahrnuje smlouvy, které bylo možné uzavřít do konce roku 2012. Tyto prostředky jsou spravovány v transformovaných fondech s garancí nezáporného nominálního zhodnocení. Tato garance však vede k velmi konzervativní investiční strategii, takže výnosy často zaostávají za inflací.
Doplňkové penzijní spoření (tzv. nové penzijko), které funguje od ledna 2013, spravuje prostředky v účastnických fondech. Ty již garanci nezáporného výnosu neposkytují, což jim umožňuje investovat dynamičtěji. Investiční strategie ale zaleží na rozhodnutí účastníka a jeho vztahu k riziku.
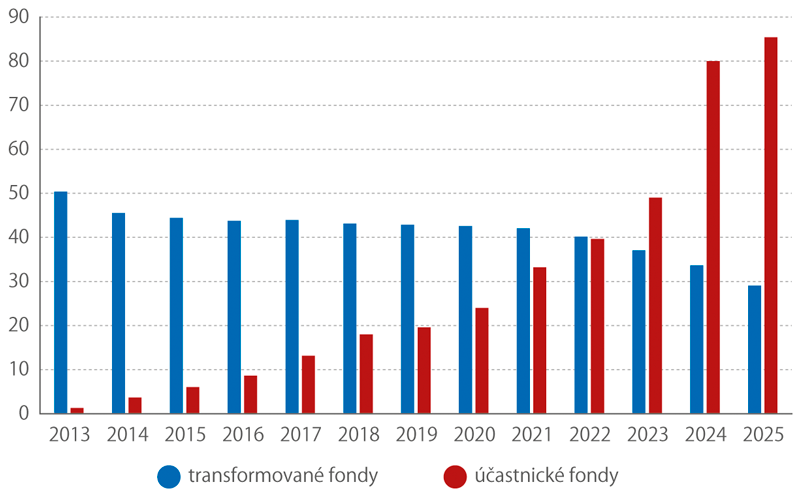
Celkové roční příspěvky účastníků (mld. Kč)
Zdroj: ČSÚ
Motivační nástroje
Dobrovolné soukromé spoření podporuje stát dvěma způsoby – přímými státními příspěvky a daňovými úlevami. Výše státního příspěvku se odvíjí od měsíčního vkladu účastníka a aktuálně dosahuje maximálně 340 Kč měsíčně. Daňový odpočet lze uplatnit až do celkového ročního limitu 48 000 Kč, který je společný pro všechny produkty spoření na stáří definované zákonem o daních z příjmů. (zák. č. 586/1992 Sb.).
Mezi dobrovolné soukromé nástroje spoření na stáří patří vedle penzijního připojištění a doplňkového penzijního spoření také soukromé životní pojištění, penzijní pojištění u instituce penzijního pojištění (zaměstnanecké penzijní plány) a dlouhodobý investiční produkt (tzv. DIP). Tyto produkty však nejsou v národních účtech samostatně statisticky sledovány.
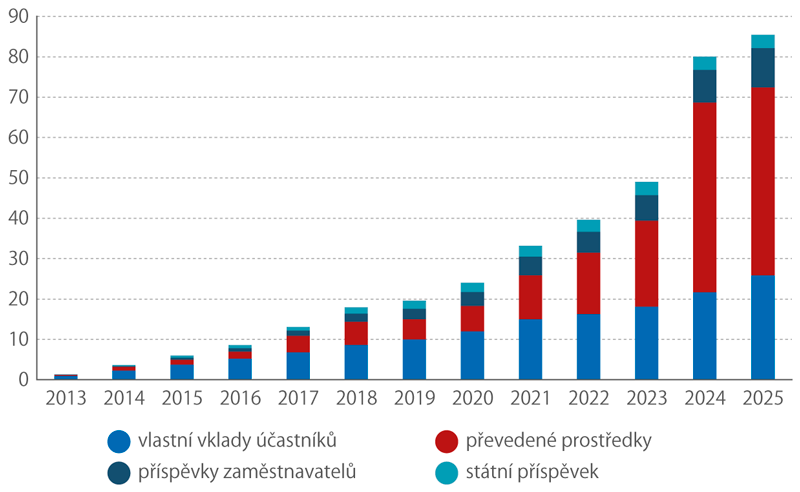
Struktura celkových ročních příspěvků v účastnických fondech (mld. Kč)
Zdroj: ČSÚ
Rozložení prostředků v penzijních fondech
Statistika národních účtů samostatně sleduje pouze penzijní fondy (třetí pilíř). Jejich významnost můžeme měřit například celkovými ročními příspěvky účastníků. V grafu jsou kromě vlastních příspěvků zahrnuty také příspěvky zaměstnavatelů, státní podpora a prostředky převedené z transformovaných fondů do účastnických.
V transformovaných fondech začala v roce 2022 výše příspěvků výrazněji klesat. Tento trend ještě zesílil v roce 2023, kdy byl představen vládní konsolidační balíček a veřejnost se poprvé seznámila s plánovanými změnami v oblasti penzijního spoření.
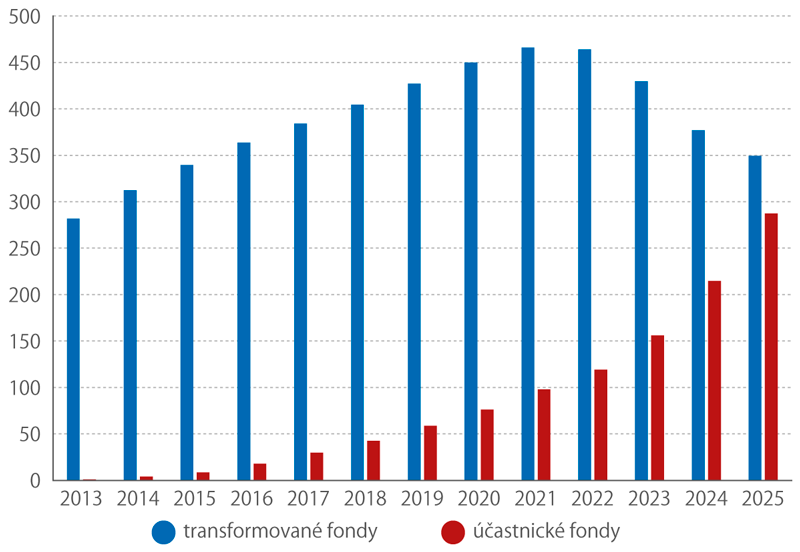
Celkový objem finančních prostředků (mld. Kč)
Zdroj: ČSÚ
Samotné legislativní změny, které vstoupily v platnost v roce 2024, na jedné straně přinesly ukončení nároku na státní příspěvek pro účastníky pobírající starobní důchod. Na straně druhé zvýšily maximální hodnotu tohoto příspěvku a zvedly minimální hodnotu vlastního příspěvku pro jeho získání. Zdvojnásobil se také limit pro daňové odpočty.
Nově nastavená pravidla vytvořila silnější motivaci ke spoření v účastnických fondech, zejména pak pro ekonomicky aktivní obyvatele. Skokový nárůst prostředků vložených v účastnických fondech je patrný zejména v roce 2024. Jeho hlavním motivačním faktorem však nebyla výše vlastních příspěvků účastníků. Ty spolu s příspěvky zaměstnavatelů a státní podporou pokračovaly pouze v pozvolném růstu. Rozhodující část tvořily převody dříve naspořených prostředků z transformovaných fondů.
Výsledkem uvedených změn je, že celkový objem spravovaného majetku v transformovaných fondech postupně klesá, zatímco finanční prostředky v účastnických fondech rostou a na transformované fondy se rychle dotahují.
Kromě převodu prostředků do účastnických fondů stojí za úbytkem financí v transformovaných fondech i výplaty účastníkům, kteří dosáhli důchodového věku. Odliv v roce 2024 dále zesílilo zvýšené množství zrušených smluv ze strany účastníků, kteří i v důchodovém věku setrvávali v transformovaných fondech, avšak v důsledku nové legislativy přišli o nárok na státní podporu.
Uspořené částky
Celkový objem prostředků ve třetím pilíři dosáhl na konci roku 2025 historického maxima 637 mld. Kč. Vzhledem k tomu, že nejpočetnější skupinu účastníků tvoří lidé ve věku 40 až 60 let, lze očekávat, že částka bude ještě minimálně několik let pokračovat v růstu.
Z pohledu jednotlivce však současné úspory zatím nepředstavují významný zdroj příjmů ve stáří. Ke konci roku 2025 činil průměrný zůstatek na účtu účastníka přibližně 160 tis. Kč.
Podle úmrtnostních tabulek ČSÚ lidé, kteří dosáhnou věku 65 let, žijí v průměru ještě dalších 16,7 roku (muži), respektive 20,4 roku (ženy). Pokud by měly úspory pokrýt celé toto období, odpovídalo by to měsíčnímu příjmu přibližně 800 Kč u mužů a 650 Kč u žen. Ve srovnání s průměrným starobním důchodem tak představují úspory ve třetím pilíři pro většinu účastníků spíše doplňkový než významný zdroj příjmů.
Mezinárodní srovnání
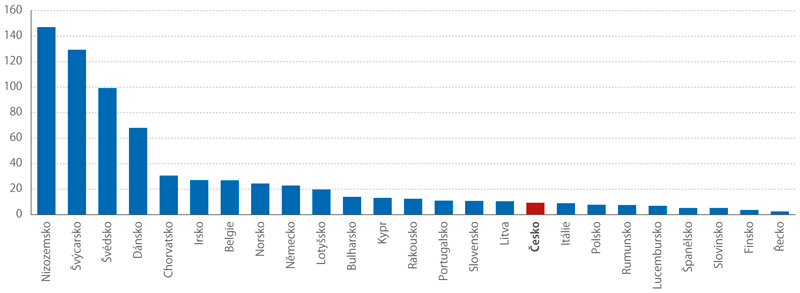
Porovnáme-li ukazatel soukromých penzijních nároků, který je ve většině sledovaných zemí tvořen právě prostředky penzijních fondů, Česká republika zaostává za průměrem. Mezinárodní srovnání je však třeba interpretovat s opatrností. Výsledky výrazně ovlivňují země jako Nizozemsko, Švédsko nebo Švýcarsko, jejichž penzijní fondy spravují mimořádně vysoký objem aktiv. Důležitou roli hraje také odlišné postavení penzijních fondů v jednotlivých důchodových systémech, délka jejich existence i věková struktura účastníků. Fondy s převahou mladších klientů mají přirozený potenciál dalšího růstu, zatímco fondy s vyšším podílem starších účastníků budou naopak postupně vyplácet více prostředků, což může vést ke stagnaci nebo poklesu objemu jejich aktiv. Obecně lze ale konstatovat, že země s nižším objemem soukromých úspor na stáří budou při snaze zachovat životní úroveň budoucích důchodců více závislé na financování z veřejných rozpočtů. Penzijní fondy ovšem nepředstavují jediný způsob, jak se domácnosti mohou na stáří připravovat. Vedle dosud zmiňovaných produktů lze vytvářet rezervy také prostřednictvím investičních nemovitostí, spořicích a termínovaných účtů nebo přímých investic do akcií, dluhopisů či podílových fondů. Na rozdíl od prostředků uložených v penzijních fondech však u těchto forem spoření nelze statisticky určit, jak velká část majetku je skutečně určena výhradně k financování života ve stáří.
Poměr soukromých penzijních nároků k HDP v roce 2021 (%)
Zdroj: ČSÚ